Thiết lập giai đoạn: Ngành công nghiệp đứng ở đâu
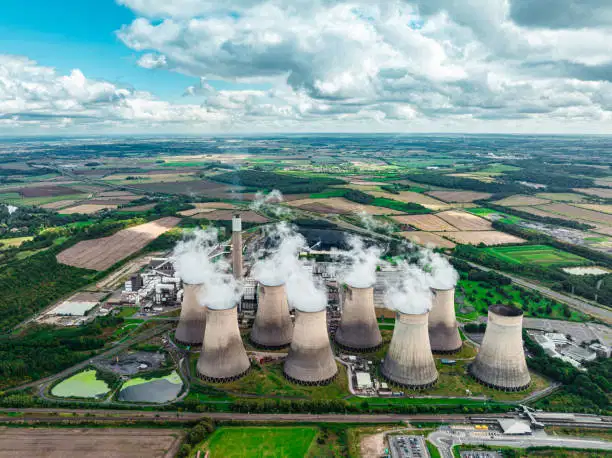
Ngành côngnghiệp hóa chất, theo truyền thống là nguồn phát thải công nghiệp lớn, đã chứng kiến một làn sóng cam kết ròng bằng không trong những năm gần đây. Phân tích C&EN của năm 2026 liệt kê 24 công ty hàng đầu, mỗi công ty cam kết không phát thải ròng vào năm 2050, với một số cột mốc trước đó: Covestro đặt mục tiêu vào năm 2035, trong khi Eastman nhắm mục tiêu giảm 50% vào năm 2030. Những cam kết này thường đi kèm với các mục tiêu trung gian — cắt giảm 25% Phạm vi 1 & 2 của BASF vào năm 2030, giảm 15% tuyệt đối của Dow vào năm 2030 và quỹ đạo tương tự của INE
OS.Các cam kết chính và phạm vi của chúng
Các cam kết trải dài toàn bộ chuỗi giá trị, từ nguồn cung ứng nguyên liệu thượng nguồn đến sử dụng sản phẩm hạ nguồn. Chúng thường được chia thành ba giai đoạn: giảm cường độ phát thải, chuyển danh mục đầu tư sang hóa chất carbon thấp và phát thải âm thông qua thu giữ, sử dụng và lưu trữ carbon (CCUS). Nhiều công ty đang đầu tư mạnh vào CCUS, tin rằng nó là chốt chốt sẽ thu hẹp khoảng cách giữa tham vọng
và hành động.Giảm cường độ so với cường độ tuyệt đối
- được đo bằng CO2e trên một đơn vị sản phẩm - dễ đạt được hơn thông qua nâng cấp hiệu quả. Tuy nhiên, lượng khí thải tuyệt đối phụ thuộc vào khối lượng sản xuất. Khi nhu cầu về nhựa, phân bón và hóa chất đặc biệt tăng lên, ngay cả các nhà máy được tối ưu hóa vẫn có thể thấy tổng lượng khí thải tăng lên.
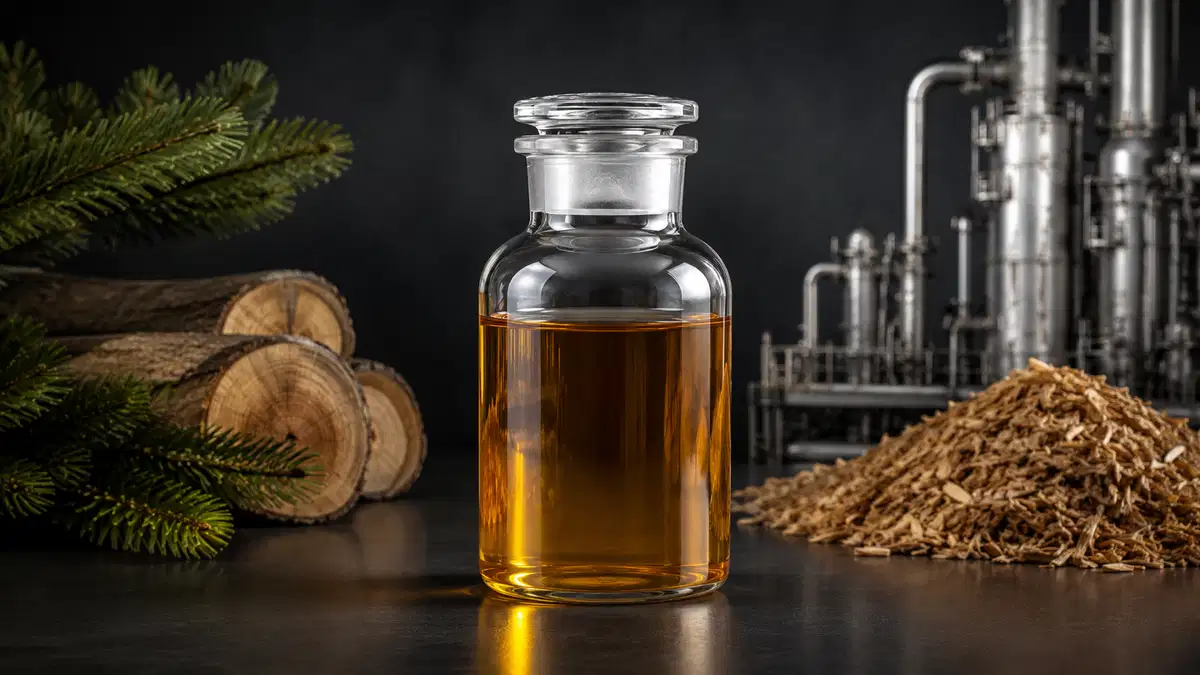
Nguyên liệu thô carbon thấp Chuyển sang nguyên liệu
tái tạo hoặc dựa trên sinh học là một chủ đề lặp đi lặp lại. Mục tiêu ròng bằng 0 năm 2035 của Covestro phụ thuộc vào việc chuyển 50% sang các monome dựa trên cơ sở sinh học vào năm đó. Kế hoạch giảm 50% của Eastman bao gồm chuyển 30% sang điện tái tạo và chuyển 20% sang nguyên liệu sinh học.
Carbon Capture and Beyond
CCUS thường được quảng cáo là một “giải pháp khắc phục nhanh chóng”, nhưng phân tích tháng 6 năm 2026 của C&EN cảnh báo rằng các thách thức về quy mô, chi phí và tích hợp của công nghệ có thể hạn chế tác động của nó. “Chỉ riêng việc thu giữ carbon không thể thu hẹp khoảng cách”, bài báo lưu ý, chỉ ra sự cần thiết của các chiến lược bổ sung như điện khí hóa quy trình, tái chế tiên tiến và mô hình kinh doanh vòng tròn
.Khoảng cách giữa lời nói và thực tế Mặc dù
câu chuyện ròng bằng không rất hấp dẫn, quỹ đạo giảm thực tế cho thấy một độ trễ đáng kể. Một cuộc kiểm toán năm 2025 về tiết lộ ESG cho thấy chỉ 12% các công ty đã đạt được các mục tiêu trung gian năm 2030. Hơn nữa, khoảng cách mở rộng khi tính đến khí thải Phạm vi 3 - những khí thải liên quan đến khai thác nguyên liệu thô và sử dụng sản phẩm - thường làm giảm lượng khí thải trực tiếp của nhà máy.
Theo dõi và báo cáo thách thức Đ
olường đáng tin cậy là một trở ngại. Nhiều công ty dựa vào dữ liệu tự báo cáo, có thể thiên vị hoặc không nhất quán. Các tiêu chuẩn quốc tế như Nghị định thư khí nhà kính đang cải thiện tính minh bạch, nhưng khuôn khổ báo cáo thống nhất, thời gian thực vẫn còn thiếu
. Áp lựckinh tế và quy
định Các ưu đãi theo quy định, chẳng hạn như định giá carbon và tín dụng carbon thấp, đang bắt đầu định hình chiến lược của doanh nghiệp. Tại EU, Cơ chế điều chỉnh biên giới carbon (CBAM) sẽ gây áp lực cho các nhà sản xuất hóa chất giảm phát thải để tránh thuế quan. Tại Hoa Kỳ, các ưu đãi liên bang cho việc áp dụng năng lượng tái tạo đang thu hút nhưng vẫn phân bố không đồng đều giữa các bang.
Những cú sốc địa chính trị: Hiệu ứng khủng hoảng Hormuz Sự
rạn nứt năm 2023 ở Vịnh Ba Tư đã làm gián đoạn chuỗi cung ứng hóa dầu, dẫn đến việc tạm thời ngừng hoạt động nhà máy. Trớ trêu thay, điều này đã gây ra sự sụt giảm trong ngắn hạn về lượng khí thải - một kết quả không mang tính cấu trúc và không thể nhân rộng thông qua chính sách. Cuộc khủng hoảng đã nhấn mạnh sự mong manh của sự phụ thuộc của ngành công nghiệp vào nguyên liệu thô có nguồn gốc từ dầu mỏ và nhấn mạnh nhu cầu về chuỗi cung ứng đa dạng, linh hoạt
.Khả năng phục hồi thông qua đa dạng hóa
Các công ty hiện đang khám phá các nguyên liệu thay thế, chẳng hạn như dư lượng nông nghiệp và chất thải rắn đô thị, để giảm sự phụ thuộc vào nhiên liệu hóa thạch. Khoản đầu tư gần đây của LyondellBasell vào một nhà máy ethylene dựa trên sinh học minh họa sự thay đổi này. Tuy nhiên, việc mở rộng các lựa chọn thay thế này để đáp ứng nhu cầu toàn cầu vẫn là một thách thức lâu dài
.Tương lai sẽ ra sao: Con đường chiến lược Để
thực sự thu hẹp khoảng cách giữa cam kết và hành động, ngành công nghiệp phải áp dụng chiến lược đa hướng: Đổi mới quy trình:
- Điện hóa quy trình, triển khai tối ưu hóa dựa trên AI và thúc đẩy các con đường xúc tác để giảm nhu cầu năng lượng .
- Kinh tế tuần hoàn: Kết thúc vòng lặp thông qua tái chế hóa chất, quản lý sản phẩm và khuôn khổ trách nhiệm của nhà sản xuất mở rộng.
- Liên kết chính sách: Tham gia với các chính phủ để định hình định giá carbon, trợ cấp cho công nghệ sạch và các yêu cầu pháp lý khuyến khích sản xuất carbon thấp.
Vai trò của ESG và Áp lực nhà đầu tư Các
chỉ sốESG ngày càng thúc đẩy phân bổ vốn. Các công ty không đạt được mục tiêu ròng bằng 0 có nguy cơ mất niềm tin của nhà đầu tư và phải đối mặt với chi phí vay cao hơn. Kiểm toán minh bạch của bên thứ ba đối với các yêu cầu ESG đang trở thành điều kiện tiên quyết để tiếp cận trái phiếu xanh và các khoản vay liên quan đến tính bền vững
.Kết luận: Từ tham vọng đến tác động Các
cam kết ròng bằng không của ngành hóa chất báo hiệu một sự thay đổi mang tính chuyển đổi, nhưng con đường từ cam kết đến thực hành đầy rẫy các rào cản kỹ thuật, tài chính và địa chính trị. Việc thu giữ carbon và nguyên liệu tái tạo là rất cần thiết, nhưng bản thân chúng không đủ. Một cách tiếp cận toàn diện kết hợp đổi mới công nghệ, hỗ trợ chính sách và sự tham gia của các bên liên quan sẽ rất quan trọng để đạt được sự khử cacbon thực sự và cung cấp sản xuất hóa chất bền vững cho
thế kỷ 21.