
Thông tin liên quan
Đánh giá thị trường Caustic Soda và Soda Ash: Xu hướng giá H1 2026 và Triển vọng H2
Thị trường xút soda và tro soda đóng cửa H1 năm 2026 với điều kiện ổn định hơn so với một số phân khúc hóa chất bị ảnh hưởng bởi khủng hoảng. Người mua có thể sử dụng xu hướng hiện tại làm điểm tham chiếu cho việc lập kế hoạch mua sắm H2 và đánh giá chi phí.
FACT Amoniac Tender 2026: Định giá công thức thiết lập tiêu chuẩn mua sắm mới
Cuộc đấu thầu amoniac 2026 mới của FACT Ấn Độ đánh dấu một bước đi quyết định hướng tới các hợp đồng liên kết với công thức, mang lại sự ổn định trong thị trường bị ảnh hưởng bởi giá phân bón biến động. Thỏa thuận dài hạn này báo hiệu một sự thay đổi chiến lược trong việc mua phân bón, cung cấp một khung giá có thể dự đoán được cho thập kỷ tới.
Phục hồi thị trường Styrene và ABS trong quý 3 năm 2026: Nguồn cung trở lại nhưng rủi ro mua sắm vẫn còn
Thị trường Styrene và ABS đang bước vào giai đoạn phục hồi khi nguồn nguyên liệu sẵn có được cải thiện và sản xuất toàn cầu tăng dần. Các nhóm mua sắm nên hiểu nguồn cung, thương mại khu vực và sự không chắc chắn về địa chính trị sẽ ảnh hưởng như thế nào đến quyết định mua hàng trong nửa cuối năm 2026.
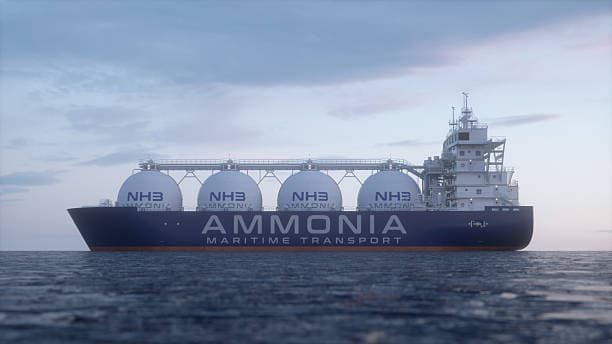
QAFCO và SABIC phục hồi xuất khẩu amoniac, thúc đẩy nguồn cung vùng Vịnh
QAFCO và SABIC đã khởi động lại hoạt động xuất khẩu amoniac sang vùng Vịnh, báo hiệu sự phục hồi nguồn cung khu vực sẽ định hình động lực thị trường năm 2026. Động thái này mở ra các lựa chọn tìm nguồn cung ứng mới cho các nhà sản xuất phân bón và người mua công nghiệp, đồng thời ảnh hưởng đến giá amoniac toàn cầu và nguồn nguyên liệu sẵn có. Dưới đây chúng tôi khám phá những tác động đối với thị trường, xu hướng giá cả và lĩnh vực phân bón rộng lớn hơn.
Miễn trừ xuất khẩu MEG và tác động của chúng đối với mua sắm hóa dầu toàn cầu
Các khoản miễn trừ xuất khẩu hóa dầu được báo cáo của Iran có thể định hình lại kỳ vọng cung MEG cho người mua dệt may và hóa chất trên các thị trường trọng điểm. Phân tích này xem xét sự sẵn có của MEG của Iran, các cân nhắc về các biện pháp trừng phạt và quyết định tìm nguồn cung ứng có thể ảnh hưởng đến các chiến lược mua
Nhu cầu hạ nguồn PVC bị đình trệ khi yếu kém xây dựng trì hoãn việc phục hồi polymer toàn cầu
PVC vẫn là thị trường polymer lớn yếu nhất vào giữa năm 2026 khi hoạt động xây dựng phải vật lộn để lấy lại đà. Trong khi hạn chế về nguồn cung đã giảm bớt trên khắp châu Á, nhu cầu chuyển đổi mềm tiếp tục gây áp lực lên giá cả, hàng tồn kho và chiến lược mua sắm.
Đừng bỏ lỡ cập nhật của chúng tôi! Đăng ký nhận bản tin ngay
Chúng tôi cam kết bảo vệ quyền riêng tư của bạn. Tradeasia sử dụng thông tin bạn cung cấp để liên hệ với bạn về nội dung, sản phẩm và dịch vụ liên quan. Để biết thêm thông tin, vui lòng xem chính sách quyền riêng tư của chúng tôi.