công ty hóa chất Nhật Bản đã dành nhiều thập kỷ để xây dựng dấu chân sản xuất, liên doanh và các mối quan hệ cung ứng trên khắp Trung Quốc, coi thị trường là điều cần thiết cho tăng trưởng và khả năng cạnh tranh khu vực. Thời đại đó đang kết thúc khi sự kết hợp giữa sự không thể đoán trước về quy định, căng thẳng địa chính trị, cạnh tranh địa phương ngày càng gia tăng và các rào cản tiếp cận thị trường thúc đẩy các nhà sản xuất Nhật Bản xem xét lại chiến lược Trung Quốc của họ. Ấn Độ đã nổi lên như là điểm đến thay thế chính cho đầu tư mới, đặc biệt là vào vật liệu năng lượng mặt trời, nơi các ưu đãi của chính phủ và tăng trưởng nhu cầu tạo ra cơ hội mà Trung Quốc ngày càng không cung cấp cho các nhà đầu tư nước ngoài.
Đối với các nhóm mua sắm hóa chất quản lý chuỗi cung ứng trên khắp châu Á, việc tái cân bằng địa lý này có ý nghĩa ngay lập tức. Các nhà cung cấp thông báo mở rộng công suất ở Ấn Độ thay vì Trung Quốc báo hiệu sự thay đổi dấu chân sản xuất ảnh hưởng đến thời gian giao hàng, chi phí hậu cần và độ tin cậy của nguồn cung. Hiểu được lý do tại sao trục xoay này xảy ra và loại hóa chất nào bị ảnh hưởng nhiều nhất giúp người mua dự đoán sự gián đoạn tìm nguồn cung ứng và xác định các lựa chọn cung ứng mới nổi.
Mệtmỏi Trung Quốc thực sự có nghĩa là gì
Thuật ngữ “sự mệt mỏi của Trung Quốc” trong các giám đốc điều hành hóa chất Nhật Bản phản ánh sự thất vọng tích lũy hơn là những sự kiện kịch tính đơn lẻ. Các công ty báo cáo ngày càng khó khăn trong việc điều hướng môi trường quy định nơi các quy tắc thay đổi mà không cần thông báo và việc thực thi có vẻ có tính chọn lọc. Các công ty nước ngoài phải đối mặt với những bất lợi trong việc cấp phép, thời hạn tuân thủ môi trường và tiếp cận các hợp đồng chính phủ mà các đối thủ trong nước không gặp phải
. Các mốiquan tâm về sở hữu trí tuệ đã tăng lên khi các đối tác liên doanh hoặc cựu nhân viên khởi động các doanh nghiệp cạnh tranh bằng cách sử dụng công nghệ và bí quyết được phát triển thông qua quan hệ đối tác với các công ty Nhật Bản. Việc truy tố pháp lý thông qua các tòa án Trung Quốc hiếm khi mang lại kết quả thỏa đáng cho người khiếu nại nước ngoài, khiến các công ty có nhiều lựa chọn hạn chế để bảo vệ các quy trình hoặc công thức độc quyền
. Cácrào cản tiếp cận thị trường ngăn cản các nhà sản xuất hóa chất nước ngoài cạnh tranh bình đẳng ngay cả trong các phân khúc mà họ có lợi thế kỹ thuật. Ưu tiên mua sắm ưu tiên cho các nhà cung cấp trong nước, các tiêu chuẩn và chứng nhận ngầm loại trừ các sản phẩm nước ngoài và các phê duyệt theo quy định phải mất nhiều năm đối với ứng viên nước ngoài nhưng hàng tháng đối với các công ty Trung Quốc đều nghiêng năng lực cạnh tranh so với các công ty
Nhật Bản.Cơ hội vật liệu năng lượng mặt trời ở Ấn Độ
Tham vọng năng lượng tái tạo của Ấn Độ tạo ra nhu cầu đáng kể đối với vật liệu năng lượng mặt trời bao gồm polysilicon có độ tinh khiết cao, ethylene vinyl acetate (EVA) để đóng gói, màng tấm nền, vật liệu hộp nối và chất kết dính đặc biệt. Nước này đặt mục tiêu lắp đặt công suất năng lượng mặt trời 280 gigawatt vào năm 2030, đòi hỏi các chuỗi cung ứng vật liệu khổng lồ hiện đang phụ thuộc rất nhiều vào nhập khẩu.
Cáccông ty hóa chất Nhật Bản nhìn thấy cơ hội để thiết lập sản xuất địa phương phục vụ thị trường đang phát triển này trong khi được hưởng lợi từ các ưu đãi của chính phủ theo chương trình khuyến khích liên kết sản xuất (PLI) của Ấn Độ. Chương trình PLI cung cấp các ưu đãi tài chính cho việc sản xuất linh kiện năng lượng mặt trời trong nước, giảm sự phụ thuộc của Ấn Độ vào chuỗi cung ứng của Trung Quốc và tạo cơ hội cho các nhà đầu tư nước ngoài sẵn sàng xây dựng năng lực địa phương
.Các đồng trùng hợp EVA đại diện cho một phân khúc đặc biệt hấp dẫn. Những vật liệu này đóng vai trò là chất đóng gói bảo vệ pin mặt trời khỏi độ ẩm và ứng suất cơ học trong khi vẫn duy trì độ trong suốt quang học. Các nhà sản xuất Nhật Bản bao gồm Mitsui Chemicals và các công ty khác đã công bố hoặc đang đánh giá năng lực sản xuất của Ấn Độ nhắm vào các ứng dụng năng lượng mặt trời
.Phim đặc biệt và tài liệu mặt sau cung cấp các cơ hội tương tự. Các công ty Nhật Bản có chuyên môn về màng polymer, xử lý bề mặt và lớp phủ nhiều lớp có thể cung cấp cho các nhà sản xuất mô-đun năng lượng mặt trời Ấn Độ đang tìm cách đủ điều kiện vật liệu không phải của Trung Quốc để đáp ứng áp lực của chính phủ và các mục tiêu đa dạng hóa chuỗi cung
ứng.So sánh điều kiện hoạt động như thế nào
Các giám đốc điều hành Nhật Bản đánh giá các điểm đến đầu tư dựa trên khả năng dự đoán của pháp lý, bảo vệ sở hữu trí tuệ, dễ kinh doanh và tiếp cận thị trường theo các điều khoản cạnh tranh. Ấn Độ đạt điểm cao hơn Trung Quốc về một số khía cạnh bất chấp những thách thức được ghi chép đầy đủ về quan liêu, cơ sở hạ tầng và sự phức tạp cho phép.
Cáckhuôn khổ pháp lý ở Ấn Độ hoạt động theo truyền thống luật thông thường với tư pháp độc lập và các lựa chọn truy tố pháp lý hoạt động đáng tin cậy hơn các lựa chọn thay thế của Trung Quốc. Các nhà đầu tư nước ngoài có thể thách thức các quyết định pháp lý, thực thi hợp đồng thông qua tòa án và mong đợi kết quả dựa trên giá trị pháp lý hơn là cân nhắc chính trị.
Bảovệ sở hữu trí tuệ vẫn chưa hoàn hảo ở Ấn Độ nhưng đã được cải thiện đáng kể trong thập kỷ qua. Việc thực thi bằng sáng chế, bảo vệ nhãn hiệu và luật bí mật thương mại cung cấp biện pháp có ý nghĩa khi vi phạm xảy ra. Khoảng cách giữa các biện pháp bảo vệ pháp lý trên giấy và thực thi trên thực tế đã thu hẹp so với các giai đoạn trước đó
.Tiếp cận thị trường ở Ấn Độ nói chung cho phép các công ty nước ngoài cạnh tranh theo các điều khoản tương tự với các công ty trong nước một khi họ thiết lập hoạt động. Mặc dù các yêu cầu nội dung địa phương và sở thích mua sắm tồn tại trong một số lĩnh vực, chúng thường minh bạch và được áp dụng nhất quán thay vì thay đổi một cách không thể đoán trước
.Các yếu tố rủi ro địa chính trị khác nhau ở Ấn Độ so với Trung Quốc. Ấn Độ duy trì mối quan hệ khó khăn với Trung Quốc nhưng tự coi mình là người không liên kết trong căng thẳng Mỹ-Trung, giảm nguy cơ đầu tư của Nhật Bản trở thành thiệt hại phụ trong cạnh tranh các cường quốc. Mối quan hệ xấu đi của Trung Quốc với các nền kinh tế phương Tây tạo ra rủi ro rằng các hạn chế hoặc trừng phạt thương mại có thể phá vỡ chuỗi cung ứng theo những cách ảnh hưởng đến các công ty Nhật Bản hoạt động ở đó
.Loại hóa chất nào đang di chuyển Sự
thay đổi đầu tư ảnh hưởng đến các loại hóa chất cụ thể nhiều hơn các loại hóa chất khác dựa trên cơ hội tăng trưởng và động lực cạnh tranh ủng hộ việc di dời. Vật liệu năng lượng mặt trời dẫn đầu chuyển động như đã thảo luận, nhưng các phân đoạn khác cho thấy các mô hình tương tự.
Các polyme đặc biệt cho các ứng dụng ô tô, điện tử và công nghiệp ngày càng hướng đến năng lực của Ấn Độ hơn là đầu tư bổ sung của Trung Quốc. Các nhà sản xuất Nhật Bản nhìn thấy cơ hội phục vụ tăng trưởng sản xuất Ấn Độ trong khi tránh sự cạnh tranh gia tăng từ các nhà sản xuất nội địa Trung Quốc tại thị trường nội địa của họ
.M àng hiệu suất cao cho bao bì, màn hình và các ứng dụng công nghiệp đại diện cho một danh mục khác mà các công ty Nhật Bản nắm giữ lợi thế kỹ thuật và nhu cầu của Ấn Độ đang tăng nhanh hơn thị trường trưởng thành của Trung Quốc cho phép.
Các hóa chất điện tử bao gồm chất chống quang, chất khắc và dung môi có độ tinh khiết cao cho sản xuất chất bán dẫn đang chứng kiến sự đầu tư thận trọng của Ấn Độ khi nước này cố gắng xây dựng năng lực bán dẫn trong nước. Những vật liệu này đòi hỏi sự tinh khiết cực cao và hỗ trợ kỹ thuật có lợi cho các nhà cung cấp Nhật Bản lâu đời hơn các đối thủ cạnh tranh Trung Quốc.
Các chất phụ gia đặc biệt cho nhựa, cao su và lớp phủ phục vụ cho ngành sản xuất đang phát triển của Ấn Độ trong các lĩnh vực ô tô, xây dựng và hàng tiêu dùng. Các nhà sản xuất phụ gia Nhật Bản với các công thức được tối ưu hóa cho khí hậu nhiệt đới, các ứng dụng nhạy cảm với chi phí và yêu cầu hiệu suất cụ thể có thể khác biệt so với các sản phẩm hàng hóa của Trung Quốc
Thực tếcơ sở hạ tầng và hậu cần
những thách thức về cơ sở hạ tầng của Ấn Độ vẫn còn đáng kể so với các khu công nghiệp, cảng và mạng lưới hậu cần phát triển cao của Trung Quốc. Các công ty Nhật Bản đầu tư vào năng lực sản xuất của Ấn Độ phải tính đến thời gian giao hàng nguyên liệu thô lâu hơn, chi phí hậu cần cao hơn cho phân phối thành phẩm và các tiện ích kém tin cậy hơn bao gồm điện và nước.
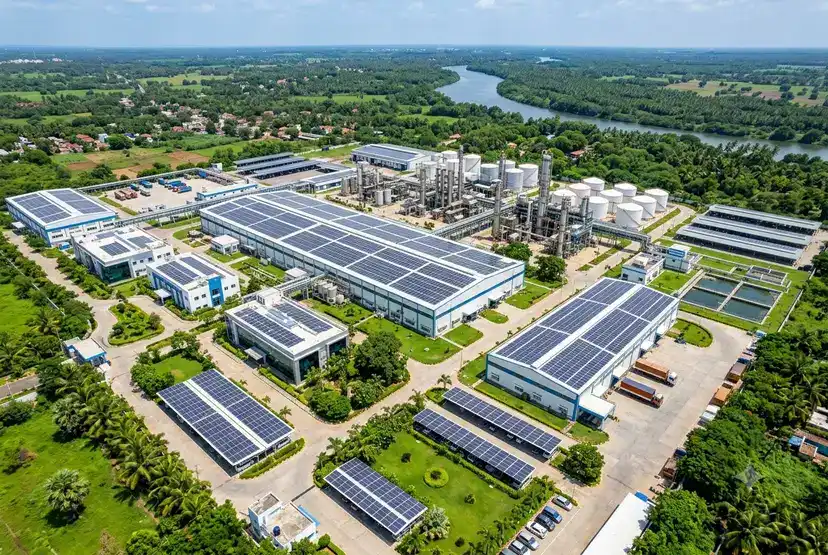
Tuy nhiên, khoảng cách cơ sở hạ tầng đang thu hẹp trong các hành lang công nghiệp quan trọng. Gujarat, Maharashtra và Tamil Nadu cung cấp các khu công nghiệp với các cơ sở tiêu chuẩn quốc tế, điện đáng tin cậy, xử lý nước và gần cảng cho phép nhập khẩu nguyên liệu thô và
xuất khẩu thành phẩm.Chính phủ Ấn Độ đã ưu tiên đầu tư cơ sở hạ tầng bao gồm hành lang vận chuyển hàng hóa chuyên dụng, hiện đại hóa cảng và phát triển khu công nghiệp. Các công ty Nhật Bản tham gia xây dựng này thông qua các khoản đầu tư ban đầu định vị họ sẽ được hưởng lợi khi cơ sở hạ tầng được cải thiện thay vì chờ đợi các điều kiện hoàn hảo có thể không bao giờ thành hiện thực
.Chi phí hậu cần ở Ấn Độ vượt quá mức Trung Quốc nhưng khoảng cách phụ thuộc nhiều vào các địa điểm cụ thể và cấu hình chuỗi cung ứng. Một nhà máy hóa chất ở Gujarat phục vụ khách hàng ở miền tây Ấn Độ có thể đạt được kinh tế hậu cần tương đương hoặc tốt hơn so với việc phục vụ cùng một khách hàng từ ven biển Trung Quốc một khi vận chuyển đường biển, xử lý cảng và phân phối nội địa được tính hoàn toàn.
Những gì các công ty Nhật Bản đang thực sự công bố
Một số nhà sản xuất hóa chất Nhật Bản đã công bố đầu tư của Ấn Độ hoặc đang thảo luận công khai về các chiến lược của Ấn Độ theo những cách báo hiệu cam kết nghiêm túc ngoài các hoạt động thăm dò. Những thông báo này cung cấp bằng chứng cụ thể về sự thay đổi chiến lược vượt ra ngoài báo cáo giai thoại về sự mệt mỏi của Trung Quốc
.Mitsui Chemicals đã thảo luận về việc mở rộng sản xuất vật liệu đặc biệt ở Ấn Độ bao gồm vật liệu cho các ứng dụng ô tô và năng lượng mặt trời. Công ty coi Ấn Độ là thị trường tăng trưởng ưu tiên, nơi sản xuất địa phương cho phép dịch vụ khách hàng và khả năng cạnh tranh chi phí tốt hơn so với xuất khẩu từ Nhật Bản hoặc các địa điểm châu Á khác.
Tập đoàn Hóa chất Mitsubishi đã đánh giá các cơ hội của Ấn Độ về vật liệu hiệu suất và đã tham gia vào các quan hệ đối tác khám phá các lựa chọn sản xuất tại địa phương. Các tuyên bố của công ty nhấn mạnh quỹ đạo tăng trưởng của Ấn Độ và cải thiện môi trường kinh doanh là những yếu tố hỗ trợ xem xét đầu tư.
Toray Industries điều hành các cơ sở sản xuất phim và sợi của Ấn Độ và đã cho thấy sẵn sàng mở rộng trong các phân khúc mà tăng trưởng thị trường và vị trí cạnh tranh biện minh cho việc bổ sung vốn. Kinh nghiệm của công ty tại Ấn Độ kéo dài hàng thập kỷ, cung cấp kiến thức thể chế giúp giảm rủi ro đầu tư so với việc gia nhập thị trường xanh ở các thị trường xa lạ
.Những thông báo này thường liên quan đến việc mở rộng quy mô hơn là triển khai vốn lớn, phản ánh văn hóa doanh nghiệp Nhật Bản về quản lý rủi ro cẩn thận và cam kết gia tăng. Tuy nhiên, mô hình trên nhiều công ty và phân khúc hóa chất cho thấy ý định chiến lược ngoài các dự án cá nhân cơ hội
. Độnglực cạnh tranh và đối tác địa phương
Cáccông ty hóa chất Nhật Bản gia nhập hoặc mở rộng tại Ấn Độ phải đối mặt với những động lực cạnh tranh khác so với những gì họ gặp phải ở Trung Quốc trong các đợt đầu tư trước đó. Ngành công nghiệp hóa chất trong nước của Ấn Độ bao gồm các nhà sản xuất lớn, tinh vi bao gồm Reliance Industries, Aditya Birla Group và các công ty khác có năng lực kỹ thuật, nguồn lực tài chính và khả năng tiếp cận thị trường đặt ra những thách thức cạnh tranh nghiêm trọng
.Tuy nhiên, các tập đoàn Ấn Độ này cũng đại diện cho các đối tác tiềm năng cho việc cấp phép công nghệ, liên doanh hoặc các mối quan hệ thương mại có thể đẩy nhanh việc gia nhập thị trường và giảm rủi ro chính trị. Các công ty Nhật Bản mang đến công nghệ quy trình, hệ thống chất lượng và năng lực R & D mà các đối tác Ấn Độ coi trọng, tạo nền tảng cho các mối quan hệ đối tác cùng có lợi.
Động lực quan hệ đối tác khác với Trung Quốc, nơi chuyển giao công nghệ nước ngoài thường dẫn đến các đối thủ cạnh tranh trong nước nổi lên để thay thế các đối tác nước ngoài. Các công ty Ấn Độ thường tìm kiếm các mối quan hệ bền vững cung cấp khả năng tiếp cận công nghệ liên tục thay vì chuyển giao một lần, mặc dù trải nghiệm cá nhân khác nhau.
Các công ty Nhật Bản đang tiếp cận quan hệ đối tác Ấn Độ thận trọng hơn so với Trung Quốc, cấu trúc các thỏa thuận để bảo vệ sở hữu trí tuệ, duy trì kiểm soát hoạt động và duy trì các lựa chọn để thoát khỏi nếu mối quan hệ xấu đi. Cách tiếp cận phòng thủ hơn này phản ánh những bài học rút ra từ kinh nghiệm của Trung Quốc.
Điều này ảnh hưởng như thế nào đến chuỗi cung ứng khu vực
Sự chuyển đổi đầu tư từ Trung Quốc sang Ấn Độ định hình lại chuỗi cung ứng hóa chất châu Á theo những cách mà các nhóm mua sắm phải điều hướng. Các vật liệu có nguồn gốc lịch sử từ các cơ sở do Nhật Bản sở hữu ở Trung Quốc có thể ngày càng đến từ sản xuất của Ấn Độ khi công suất được đưa vào mạng
. Sựthay đổi địa lý này ảnh hưởng đến thời gian giao hàng, chi phí vận chuyển hàng hóa, mức độ tiếp cận tiền tệ và độ tin cậy của nguồn cung khác với dòng chảy từ Trung Quốc đến khách hàng đã được thiết lập. Các cảng và mạng lưới hậu cần của Ấn Độ hoạt động dưới các mức dịch vụ và cấu trúc chi phí khác với các lựa chọn thay thế của Trung Quốc. Các nhóm mua sắm cần mô hình hóa những khác biệt này khi đánh giá các nhà cung cấp thông báo thay đổi sản xuất.
Động lực tiền tệ thay đổi khi nguồn cung ứng chuyển sang Ấn Độ. Đồng rupee Ấn Độ giao dịch theo các chế độ tỷ giá hối đoái và mô hình biến động khác với đồng nhân dân tệ của Trung Quốc, ảnh hưởng đến chi phí đất đai và khả năng dự đoán giá cả trong thời gian hợp đồng.
Cácyêu cầu tuân thủ quy định khác nhau giữa Trung Quốc và Ấn Độ bao gồm thủ tục hải quan, tiêu chuẩn tài liệu và quy trình đăng ký sản phẩm. Người mua phải đảm bảo hoạt động mua sắm của họ có thể xử lý các vật liệu có nguồn gốc từ Ấn Độ bao gồm bất kỳ chứng nhận, thử nghiệm hoặc phê duyệt nào khác với các vật liệu tương đương có nguồn gốc từ Trung Quốc
. Độtin cậy của nguồn cung trong giai đoạn chuyển tiếp khi sản xuất chuyển từ các cơ sở trưởng thành của Trung Quốc sang tăng năng lực của Ấn Độ tạo ra rủi ro gián đoạn tiềm ẩn. Người mua nên làm việc với các nhà cung cấp để hiểu các mốc thời gian chuyển đổi, đủ điều kiện vật liệu sản xuất tại Ấn Độ nơi các thông số kỹ thuật có thể khác nhau và duy trì các lựa chọn cung ứng của Trung Quốc trong giai đoạn
chuyển tiếp. Hiệuứng hạ nguồn của ngành năng
lượng mặt trời Việc tập trung vào vật liệu năng lượng mặt trời có ý nghĩa hạ lưu ngoài việc mua trực tiếp EVA, màng mặt sau hoặc các thành phần mô-đun khác. Các công ty hóa chất Nhật Bản đầu tư vào sản xuất vật liệu năng lượng mặt trời của Ấn Độ sẽ cung cấp nguyên liệu thô, dung môi, phụ gia và hóa chất chế biến tại địa phương nếu có thể để giảm thiểu sự phụ thuộc vào nhập khẩu và tối đa hóa tiêu chuẩn khuyến khích PLI.
Điều này tạo cơ hội cho các nhà cung cấp hóa chất có thể thiết lập các hoạt động hoặc phân phối Ấn Độ phục vụ các nhà sản xuất vật liệu năng lượng mặt trời Nhật Bản. Các nhà cung cấp monomer vinyl acetate, chất khởi tạo peroxide, chất xúc tiến bám dính, chất ổn định tia cực tím và các đầu vào khác để sản xuất vật liệu năng lượng mặt trời có thể tìm được khách hàng mới khi các nhà sản xuất Nhật Bản tăng cường năng lực của
Ấn Độ.Sự nhấn mạnh của chính phủ Ấn Độ vào việc tạo ra giá trị trong nước có nghĩa là các nhà sản xuất nước ngoài không thể chỉ nhập khẩu hầu hết các nguyên liệu và tiến hành chế biến tối thiểu tại địa phương để yêu cầu các ưu đãi. Sản xuất địa phương có ý nghĩa bao gồm tìm nguồn cung ứng từ các nhà cung cấp Ấn Độ khi khả thi trở nên cần thiết để duy trì sự tuân thủ và hỗ trợ chính trị.
Những người mua hóa chất phục vụ chuỗi cung ứng năng lượng mặt trời nên theo dõi các nhà sản xuất vật liệu Nhật Bản cam kết với năng lực của Ấn Độ và tham gia sớm để trở thành nhà cung cấp ưu tiên về nguyên liệu thô, hóa chất chế biến hoặc phụ gia mà các nhà sản xuất này sẽ cần.
Những nhóm mua sắm nên theo dõi những
người mua hóa chất quản lý chuỗi cung ứng châu Á nên theo dõi một số chỉ số báo hiệu tốc độ và mức độ chuyển hướng đầu tư của Nhật Bản từ Trung Quốc sang Ấn Độ. Đầu tiên, hãy theo dõi các thông báo mở rộng công suất và đột phá cơ sở đại diện cho nguồn vốn cam kết hơn là các cuộc thảo luận thăm dò.
Thứ hai, theo dõi các phê duyệt theo quy định và các giải thưởng khuyến khích PLI cho thấy các dự án đang tiến bộ thông qua các quy trình quan liêu và nhận được sự hỗ trợ cần thiết của chính phủ để thực hiện thành công. Các dự án bị trì hoãn trong việc cho phép hoặc không đảm bảo ưu đãi có thể bị trì hoãn hoặc hủy bỏ
.Thứ ba, giám sát các hoạt động chất lượng của khách hàng trong đó các nhà sản xuất Nhật Bản tìm kiếm sự chấp thuận từ các nhà sản xuất Ấn Độ để cung cấp nguyên liệu vào quy trình sản xuất của họ. Những trình độ này báo hiệu rằng sản xuất thương mại đang đến gần và nguyên liệu sẽ sớm chảy qua các chuỗi cung ứng mới.
Thứ tư, quan sát các thông báo tuyển dụng và các hoạt động chuyển giao công nghệ cho thấy các công ty Nhật Bản đang xây dựng đội ngũ hoạt động và triển khai bí quyết sản xuất cho các cơ sở của Ấn Độ. Những hoạt động này thể hiện cam kết hoạt động nghiêm túc ngoài đầu tư tài chính.
Thứ năm, theo dõi các phản ứng cạnh tranh của Trung Quốc. Các nhà sản xuất hóa chất Trung Quốc có thể điều chỉnh giá cả, cải thiện điều khoản hoặc nâng cao dịch vụ để giữ chân khách hàng Nhật Bản, những người có thể chuyển nguồn cung ứng sang các lựa chọn thay thế của Ấn Độ. Động lực cạnh tranh này có thể tạo ra cơ hội đàm phán cho người mua sẵn sàng đấu tranh với các nhà cung cấp khu vực chống lại nhau.
Những hạn chế của sự hấp dẫn của Ấn
Độ Ấn Độ mang lại lợi thế so với Trung Quốc cho các nhà đầu tư hóa chất Nhật Bản, nhưng nước này đặt ra những thách thức đáng kể hạn chế sự chuyển đổi đầu tư có thể tiến hành nhanh chóng và rộng rãi như thế nào. Sự phức tạp về quan liêu, việc thực hiện chính sách không nhất quán và lỗ hổng cơ sở hạ tầng làm chậm quá trình thực hiện dự án và tăng chi phí so với những gì các công ty đạt được ở các thị trường phát triển hơn
.Sự sẵn có của lực lượng lao động lành nghề trong các ngành hóa học chuyên ngành vẫn còn hạn chế bên ngoài các trung tâm công nghiệp lớn. Các công ty Nhật Bản phải đầu tư vào các chương trình đào tạo và có thể cần phải đưa nhân viên kỹ thuật Nhật Bản ra nước ngoài để hỗ trợ hoạt động trong những năm đầu tiên, làm tăng chi phí và sự phức tạp
.Thị trường nội địa Ấn Độ đối với nhiều hóa chất đặc biệt vẫn nhỏ hơn Trung Quốc mặc dù tăng trưởng nhanh chóng. Các nhà sản xuất xây dựng năng lực của Ấn Độ chủ yếu cho xuất khẩu có thể thấy cấu trúc chi phí kém thuận lợi hơn dự kiến một khi những hạn chế về cơ sở hạ tầng và bất lợi về quy mô được công nhận đầy đủ.
Sựổn định chính trị và pháp lý, mặc dù tốt hơn so với những thập kỷ trước, vẫn có những rủi ro. Những thay đổi trong chính phủ có thể mang lại những thay đổi chính sách ảnh hưởng đến các chương trình khuyến khích, các quy định về môi trường hoặc các quy tắc đầu tư nước ngoài. Các công ty Nhật Bản đã quen với môi trường pháp lý ổn định nhận thấy khó đoán này là thách thức ngay cả khi nó tốt hơn các lựa chọn thay thế của Trung Quốc.
Bối cảnh chiến lược rộng lớn hơn
sựxoay trục của các công ty hóa chất Nhật Bản từ Trung Quốc sang Ấn Độ phản ánh câu hỏi rộng lớn hơn về các chiến lược sản xuất châu Á trong ngành công nghiệp Nhật Bản. Các công ty điện tử, ô tô và máy móc đang thực hiện các đánh giá lại địa lý tương tự do những lo ngại liên quan về sự tập trung rủi ro của Trung Quốc
.Mô hình rộng lớn hơn này tạo ra cơ hội cho sự phát triển công nghiệp Ấn Độ ngoài các khoản đầu tư hóa chất cá nhân. Khi nhiều nhà sản xuất Nhật Bản thiết lập các hoạt động của Ấn Độ, hệ sinh thái hỗ trợ của các nhà cung cấp, nhà cung cấp dịch vụ và các công ty dịch vụ phát triển theo cách giảm chi phí và cải thiện điều kiện hoạt động cho các nhà đầu tư tiếp theo.
Chính phủ Nhật Bản hỗ trợ đa dạng hóa địa lý này thông qua các cơ chế tài chính, tham gia chính trị và chính sách thương mại được thiết kế để giảm sự phụ thuộc của ngành công nghiệp Nhật Bản vào Trung Quốc. Các công ty hóa chất đầu tư Ấn Độ thường nhận được tài trợ của chính phủ với các điều khoản thuận lợi hoặc hỗ trợ chính trị trong đàm phán với chính quyền Ấn Độ.
Phảnứng của Trung Quốc đối với sự rút lui của các doanh nghiệp Nhật Bản vẫn được đo lường cho đến nay, nhưng mô hình này có thể kích hoạt các hành động quyết đoán hơn để giữ lại đầu tư nước ngoài hoặc trừng phạt các công ty được coi là từ bỏ thị trường Trung Quốc. Các công ty Nhật Bản phải cân bằng các cơ hội của Ấn Độ với rủi ro trả đũa của Trung Quốc ảnh hưởng đến hoạt động và doanh số bán hàng còn lại của họ tại Trung Quốc
.Ý nghĩa dài hạn đối với thị trường hóa chất châu Á
Sự chuyển đổi đầu tư của Nhật Bản từ Trung Quốc sang Ấn Độ là một yếu tố trong việc tái cấu hình rộng rãi hơn các chuỗi cung ứng hóa chất châu Á được thúc đẩy bởi địa chính trị, kinh tế và quản lý rủi ro chiến lược. Các mô hình khác bao gồm tăng trưởng năng lực Đông Nam Á, đa dạng hóa địa lý của các công ty Hàn Quốc và sự mở rộng của các nhà sản xuất nội địa Trung Quốc đều góp phần tạo ra dấu chân sản xuất phân tán hơn trong khu vực
.Đối với các nhóm mua sắm, sự phát triển này có nghĩa là các lựa chọn cung ứng sẽ mở rộng khi năng lực sản xuất được phân phối trên nhiều quốc gia và nhà cung cấp hơn. Tuy nhiên, điều đó cũng đồng nghĩa với việc quản lý nhiều quốc gia nguồn với các chế độ quản lý, mạng lưới hậu cần và thông lệ thương mại khác nhau.
Động lực cạnh tranh giữa các nhà sản xuất nội địa Trung Quốc và các hoạt động có vốn đầu tư nước ngoài ở Ấn Độ và Đông Nam Á sẽ định hình mức giá, đổi mới và dịch vụ trên các thị trường hóa chất khu vực trong nhiều năm tới. Người mua có vị trí tận dụng sự cạnh tranh này thông qua việc lựa chọn và đàm phán nhà cung cấp sáng suốt sẽ nắm bắt được giá trị mà các hoạt động mua sắm ít phức tạp hơn bỏ lỡ.
Kinhnghiệm của các công ty hóa chất Nhật Bản tại Ấn Độ trong 5 năm tới sẽ báo hiệu liệu quốc gia này có thực sự phục vụ như một cơ sở sản xuất thay thế cho Trung Quốc hay liệu các thách thức về cơ sở hạ tầng và thực thi có ngăn cản việc thực hiện cơ hội trên quy mô lớn hay không. Các nhóm mua sắm nên theo dõi chặt chẽ những phát triển này vì kết quả sẽ ảnh hưởng đến các lựa chọn chuỗi cung ứng trên nhiều loại hóa chất vào những năm 2030.
Sẵn sàng tìm nguồn Ethylene Vinyl Acetate từ các nhà cung cấp toàn cầu đã được xác minh chưa? Khám phá các ưu đãi cạnh tranh trên nền tảng của chúng tôi ngay hôm nay.
Titanium Dioxide CAS: 13463-67-7