Thị trường chất kết dính và chất bịt kín toàn cầu đang bước vào nửa cuối năm 2026 với triển vọng nhu cầu vượt qua bất kỳ thời điểm nào trong nửa đầu. Hai động cơ dẫn động cơ xây dựng hiện đang hoạt động đồng thời: sự phục hồi nhà ở của Hoa Kỳ và sự đánh thức lại chi tiêu cơ sở hạ tầng của vùng Vịnh. Cùng nhau, họ tạo ra một tín hiệu nhu cầu kép mạnh mẽ sẽ định hình các chiến lược mua sắm nguyên liệu thô cho năm tới
. Phụchồi nhà ở Hoa Kỳ: Chất xúc tác cho hóa chất xây dựng
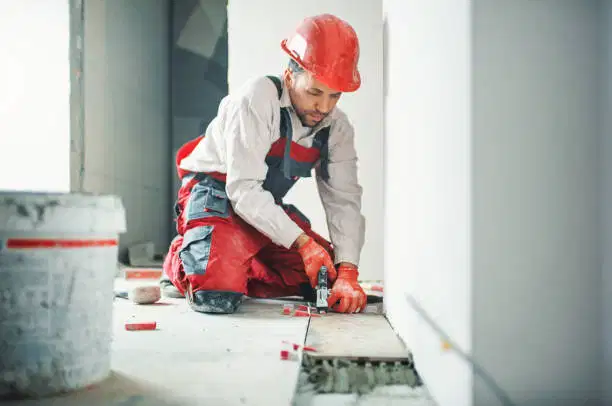
Lãi suất thế chấp ở Hoa Kỳ đã giảm xuống mức thấp nhất trong nhiều năm, khơi dậy niềm tin mới của người mua. Hiệp hội Môi giới Quốc gia dự đoán doanh số bán nhà mới sẽ tăng khoảng 5% trong nửa cuối năm 2026. Sự gia tăng này trực tiếp dẫn đến mức tiêu thụ vật liệu xây dựng cao hơn — hệ thống cách nhiệt, chất kết dính sàn, chất bịt kín và lớp phủ bảo vệ — tất cả đều dựa vào hóa chất đặc biệt để mang lại
hiệu suất và độ bền.Các động lực nhu cầu chính Các
dự án xây dựng đang ngày càng áp dụng chất kết dính tiên tiến cho: Vật liệu cách nhiệt tiết
kiệm năng lượng đòi hỏi chất bịt kín hiệu suất
cao. Hệ thống sàn có hàm lượng VOC thấp đòi hỏi chất liên kết chống ẩm.
Lớp phủ cung cấp khả năng chống cháy và bền vững.
ái kích hoạt cơ sở hạ tầng vùng Vịnh: Thông lượng vận tải phục hồi tiếp cận thị trường Các
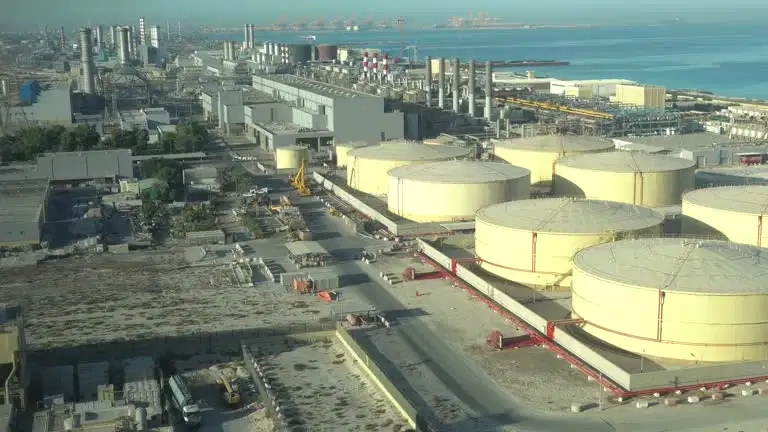
dự án bị đình trệ trong cuộc khủng hoảng Hormuz hiện đang tăng tốc trở lại khi các tuyến hàng hải mở cửa trở lại. Quy trình hậu cần được cải thiện đã cho phép các nhà thầu tiếp tục mua sắm bất động sản thương mại, phát triển công nghiệp và cơ sở hạ tầng năng lượng. Sự hồi sinh này đang tạo ra một làn sóng nhu cầu kết dính mới, đặc biệt là đối với nhựa epoxy nhiệt độ cao được sử dụng trong các nhà máy điện và
các cơ sở hóa dầu.Tác động đến nguyên liệu thô Sự
trở lại hoạt động của vùng Vịnh đang thắt chặt chuỗi cung ứng cho các monome chính: Sự
sẵn có củaMDI (methylen diphenyl diisocyanate) vẫn còn hạn chế do dây chuyền sản xuất ở vùng Vịnh hạn
chế. Các monome acrylic vẫn chịu áp lực vì nguyên liệu thô liên kết với naphtha giữ giá cao.
Các nhà sản xuất nhựa epoxy phải đối mặt với nền kinh tế biến động có thể thay đổi lợi nhuận đáng kể.
Hạn chế về cung và động lực thị trường
Mặc dù nhu cầu tăng cao, thị trường chất kết dính phải đối mặt với tắc nghẽn nguồn cung dai dẳng: Thị trường MDI
- Năng lực sản xuất ở vùng Vịnh đang phục hồi, nhưng nhu cầu toàn cầu đang vượt xa nguồn cung. Các công ty đảm bảo hợp đồng sớm có thể giữ ổn định giá cả.
Acrylic Monomes - Biến động chi phí nguyên liệu là một rủi ro đáng kể. Đa dạng hóa các nguồn và khám phá các monome thay thế có thể giảm thiểu phơi nhiễm
. Giá nhựa epoxy - Chi phí nguyên liệu thô đã tăng vọt, nhưng bảo hiểm rủi ro chiến lược và các hợp đồng dài hạn có thể làm giảm tác động đến lợi nhuận.
sắm chiến lược cho năm 2026
Các đội mua sắm nên xem xét các chiến thuật sau để bảo vệ khỏi tình trạng sẵn có thắt chặt và biến động giá:
Camkết khối lượng trong quý 3 - Đảm bảo mua sớm sẽ hạn chế nguồn cung và thường mang lại các điều khoản giá tốt hơn
. Đa dạng hóa nhà cung cấp - Thu hút nhiều nhà cung cấp trên các khu vực để giảm sự phụ thuộc vào bất kỳ nguồn duy nhất nào.
Tính linh hoạt trong hợp đồng - Kết hợp thang cuốn giá dựa trên khối lượng để điều chỉnh theo thay đổi chi phí nguyên liệu thô.
Quản lý hàng tồn kho - Duy trì kho an toàn cho các monome quan trọng, đặc biệt là nhựa MDI và epoxy, để chống lại các cú sốc cung cấp.
Sự giao thoa của sự phục hồi nhà ở của Hoa Kỳ và tái kích hoạt cơ sở hạ tầng vùng Vịnh là một cơ hội chưa từng có cho lĩnh vực chất kết dính và chất bịt kín. Tuy nhiên, hạn chế về nguồn cung - đặc biệt là trong MDI, monome acrylic và nhựa epoxy - đòi hỏi các chiến lược mua sắm chủ động. Bằng cách đảm bảo các cam kết khối lượng sớm, đa dạng hóa các nhà cung cấp và kết hợp các cơ chế định giá linh hoạt, các công ty trong ngành có thể điều hướng thị trường biến động và tận dụng nhu cầu mạnh mẽ dự kiến trong quý 2 năm 2026.