Giới thiệu
Đến năm 2026, chuỗi cung ứng phốt phát toàn cầu sẽ chịu áp lực dữ dội từ sự kết hợp của các hạn chế về phía cung, sự thay đổi địa chính trị và nhu cầu ngày càng tăng đối với phân bón chất lượng cao. Cảnh quan được xác định bởi một nhóm hạn chế các nhà sản xuất đá phốt phát chính, ảnh hưởng ngày càng tăng của Nhóm OCP và tầm quan trọng ngày càng tăng của các chất trung gian axit photphoric. Đối với các chuyên gia mua sắm, việc hiểu được động thái giá MAP và DAP, hạn chế xuất khẩu và vai trò ngày càng phát triển của những người tham gia chủ chốt là điều cần thiết để tìm nguồn cung ứng được quản lý rủi ro.
Thị trường đá phốt phát - Hạn chế về nguồn cung và giá
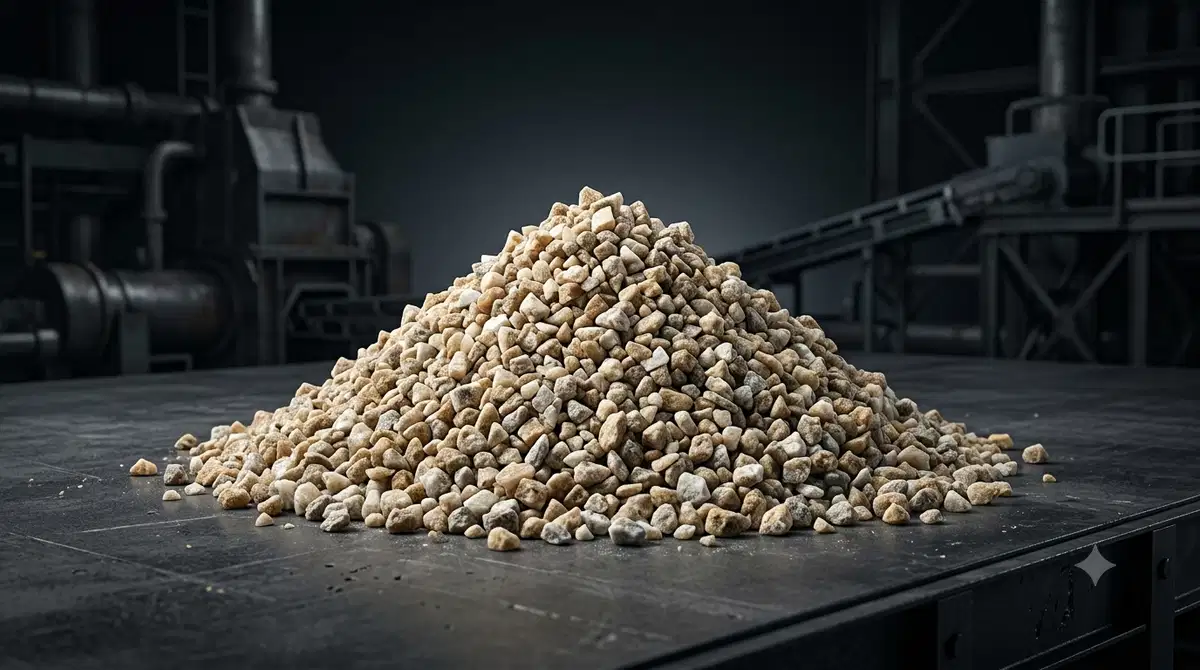
cảĐá phốt phát là nguyên liệu thô cho tất cả các loại phân bón dựa trên phốt phát. Thị trường đã chứng kiến sự sụt giảm chậm trong các dự án thăm dò mới, trong khi các mỏ hiện có phải đối mặt với cơ sở hạ tầng cũ kỹ và tăng chi phí tuân thủ môi trường. Năm 2026, hàng tồn kho toàn cầu dự kiến sẽ giảm 4,8%, thắt chặt thị trường và đẩy giá
cao hơn.Các yếu tố chính thúc đẩy xu hướng này:
Dự trữ mới hạn chế: Chỉ một số ít quốc gia (Morocco, Trung Quốc, Canada) nắm giữ các khoản tiền gửi lớn, cấp cao
. Thắt chặt quy định: Luật môi trường nghiêm ngặt hơn ở EU và Mỹ đang hạn chế khối lượng xuất khẩu.
Tắc ngh ẽn cơ sở hạ tầng: tắc nghẽn cảng ở Morocco và nhu cầu nâng cấp đường sắt ở Mỹ đang trì hoãn các chuyến hàng.
Tác động đến giá phân bón MAP
MAP (Monoammonium Phosphate) là loại phân lân được sử dụng rộng rãi nhất. Giá của nó gắn liền với sự sẵn có của đá phốt phát. Năm 2025, giá MAP tăng 12% so với cùng kỳ năm ngoái; các nhà phân tích dự báo mức tăng khiêm tốn 5% vào năm 2026 khi thị trường ổn định. Tuy nhiên, bất kỳ cú sốc nguồn cung đột ngột nào - chẳng hạn như cuộc đình công cảng ở Maroc - có thể đẩy giá MAP
tăng trở lại 8-10%.Thị trường axit photphoric - Người trung gian đang thay đổi axit photph
oric, được sản xuất từ đá photphoric thông qua quá trình ướt, là chất trung gian quan trọng cho cả MAP và DAP (Diammonium Phosphate). Triển vọng năm 2026 cho thấy nhu cầu axit toàn cầu tăng 3%, được thúc đẩy bởi năng suất cây trồng cao hơn ở châu Á và sự chuyển dịch của EU sang đất có hàm lượng phốt pho thấp.
Động lực chính: Mở
rộng công suất: Tập đoàn OCP và các đối tác của nó có kế hoạch bổ sung 1,2 Mtpa công suất axit vào năm
2026. Ảnh hưởng địa chính trị: Chính sách thương mại mới của EU có thể hạn chế xuất khẩu axit từ Morocco, ảnh hưởng đến sản xuất MAP ở hạ nguồn.
Thay đổi công nghệ: Các phương pháp sản xuất axit năng lượng thấp mới có thể giảm chi phí tới 6% trong ba năm tới.
Ảnh hưởng đến Triển vọng phân bón DA
P Sảnxuất DAP rất nhạy cảm với cả tính sẵn có của axit và amoniac. Với giá amoniac dự kiến sẽ tăng 4% vào năm 2026, tỷ suất lợi nhuận DAP sẽ thắt chặt mặc dù nhu cầu axit cao hơn. Hiệu ứng tổng hợp là giá DAP dự kiến tăng 3%, nhưng với cửa sổ lợi nhuận hẹp hơn cho các nhà sản xuất
.Tập đoàn OCP - Tập đoàn OCP cường quốc chiến lược
, kiểm soát 48% nguồn cung đá phốt phát trên thế giới, đang tích cực mở rộng chuỗi giá trị của mình. Đến năm 2026, họ sẽ sở hữu 60% thị trường axit photphoric toàn cầu và nắm giữ 20% cổ phần trong nhà máy MAP lớn nhất của EU
.Các động thái chính bao gồm:
Tích hợp theo chiều dọc: Chuyển từ khai thác đá sang sản xuất axit và MAP làm giảm sự tiếp xúc với sự thay đổi giá nguyên liệu thô.
Quan hệ đối tác chiến lược: Liên doanh với các nhà sản xuất axit Trung Quốc để đảm bảo nguồn cung cho thị trường châu Á.
Kiểm soát xuất khẩu: vận động hành lang để nới lỏng các hạn chế xuất khẩu của EU để duy trì thị phần.
Hạn chế xuất khẩu và rủi ro thương mại H
ạn chế xuất khẩu là mối quan tâm ngày càng tăng đối với các nhà xuất khẩu phốt phát. “Chỉ thị bền vững phốt phát” của EU có thể hạn chế xuất khẩu từ Morocco 15% nếu các mục tiêu tuân thủ môi trường không được đáp ứng. Trong khi đó, chế độ thuế quan mới của Trung Quốc đối với đá phốt phát nhập khẩu có thể làm tăng giá cho người mua châu Á thêm 7%.
Cácchiến lược mua sắm nên xem xét: Đ
adạng hóa các nhà cung cấp: Tham gia với các mỏ của Canada và Brazil như là lựa chọn thay thế cho xuất khẩu của Ma-rốc
. Hợp đồng dài hạn: Khóa giá bằng các thỏa thuận giá cố định để phòng ngừa các cú sốc pháp lý.
Nguồn cung ứng địa phương: Đầu tư vào sản xuất axit và MAP trong khu vực để giảm sự phụ thuộc vào nhập khẩu.
Kết luận - Chuẩn bị cho bối cảnh năm 2026 Chuỗi
cung ứng phốt phát vào năm 2026 sẽ được đặc trưng bởi lợi nhuận chặt chẽ hơn, thay đổi sức mạnh thị trường và giám sát quy định tăng cường. Giá MAP và DAP sẽ bị ảnh hưởng bởi sự cân bằng tinh tế giữa tính sẵn có của đá, năng lực sản xuất axit và chi phí amoniac. Việc mở rộng chiến lược của OCP Group sẽ tiếp tục định hình thị trường, trong khi các hạn chế xuất khẩu tăng thêm một lớp rủi ro
. Cácnhóm mua sắm phân bón phải có lập trường chủ động: đa dạng hóa nguồn, đảm bảo hợp đồng dài hạn và đầu tư vào sản xuất địa phương nếu có thể. Bằng cách đó, họ có thể điều hướng bối cảnh biến động, bảo vệ lợi nhuận và đảm bảo nguồn cung ổn định cho người trồng trên toàn thế giới.
Calcium Phosphate (E341(iii)) CAS: 7758-87-4